أصدرت منصة بوابة الطاقة المتجددة في سورية العدد الثامن من تقريرها الشهري لمستجدات قطاع الطاقة لعام 2026، متضمناً قراءة موسعة للتطورات المسجلة خلال شهر آب/أغسطس في قطاعات الكهرباء والنفط والغاز والطاقة المتجددة، إلى جانب المناقصات والسياسات التنظيمية وحركة الشركات والبيئة والانبعاثات.
ويقدم التقرير صورة لقطاع طاقة بدأ ينتقل تدريجياً من مرحلة إدارة النقص والانقطاعات واستعادة المنشآت المتضررة إلى مرحلة أوسع من إعادة التأهيل وإعادة البناء وتهيئة البيئة التنظيمية والاستثمارية، إلا أن هذا الانتقال، وفق البيانات التي جمعها التقرير، لا يزال متفاوتاً بين القطاعات والمناطق، كما أن جانباً كبيراً من النشاط الحالي يتركز على استعادة القدرات القائمة أكثر من إنشاء قدرات إنتاجية جديدة.
ومن أبرز نقاط القوة المنهجية في التقرير أنه لا يتعامل مع جميع الإعلانات الاستثمارية باعتبارها مشاريع قائمة، بل يميز بين مذكرة التفاهم، والاتفاقية الملزمة، والمشروع قيد الإنشاء، والمشروع المنفذ أو العامل فعلياً؛ وهو تمييز أساسي عند قراءة حجم الاستثمارات والطاقة الجديدة الداخلة إلى السوق السورية.
تحسن القدرة المتاحة للكهرباء إلى نحو 3.5 غيغاواط
بحسب تقديرات المنصة، ارتفعت القدرة المتاحة لتوليد الكهرباء من نحو 3,060 ميغاواط في تموز/يوليو إلى نحو 3,500 ميغاواط في آب/أغسطس 2026.
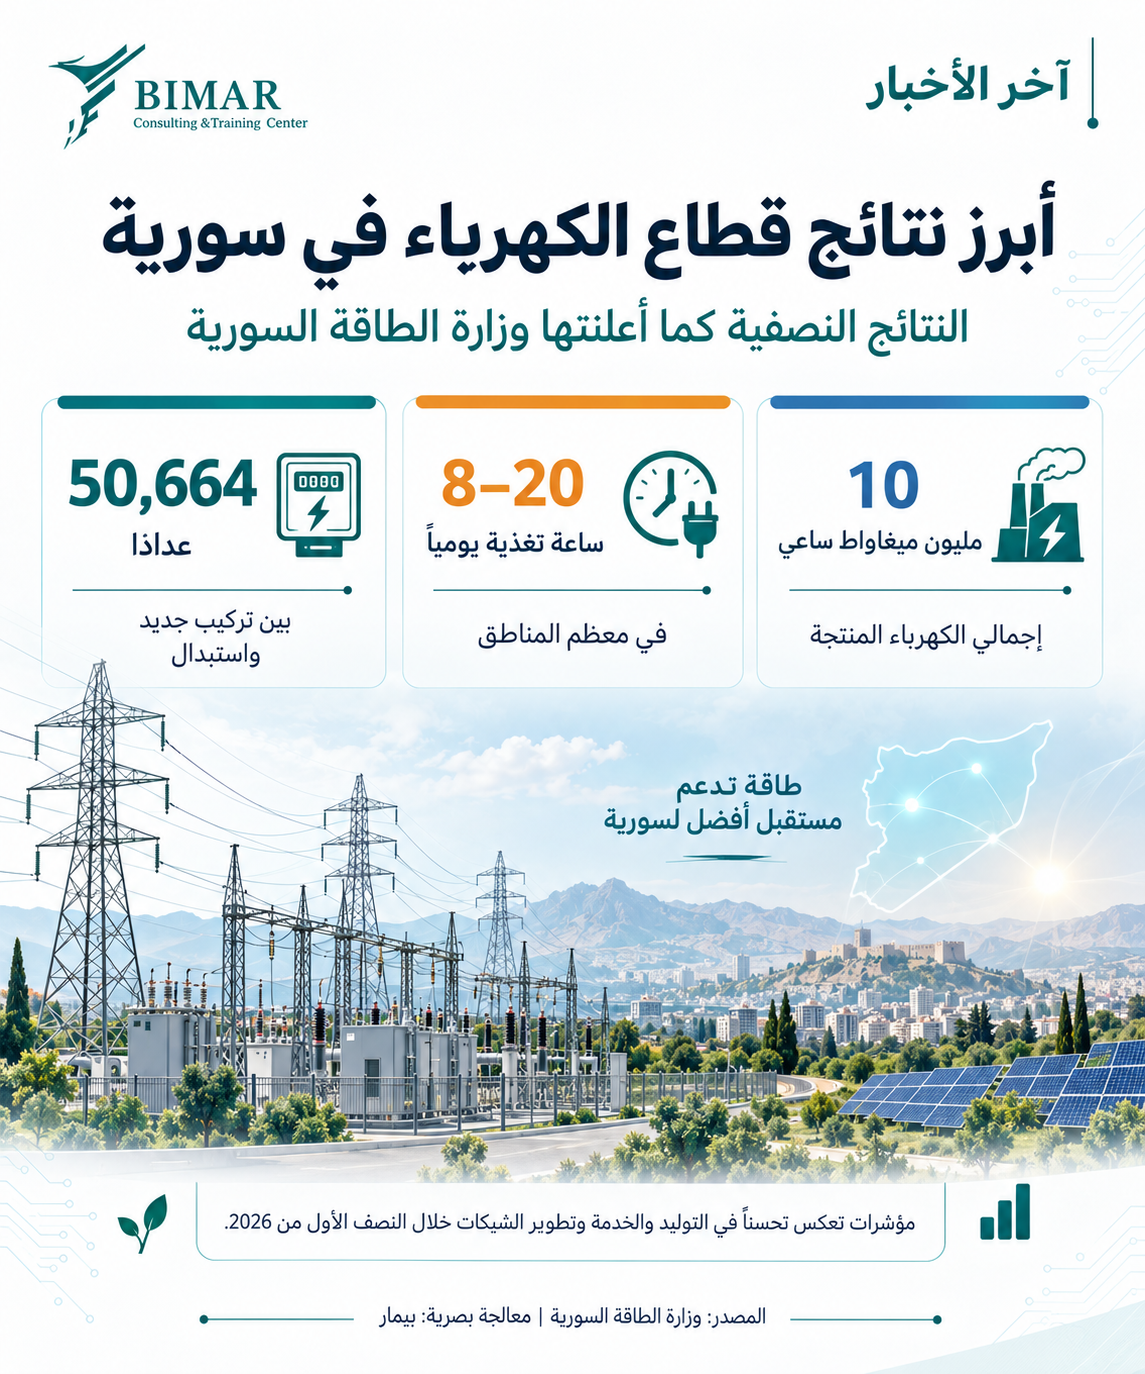
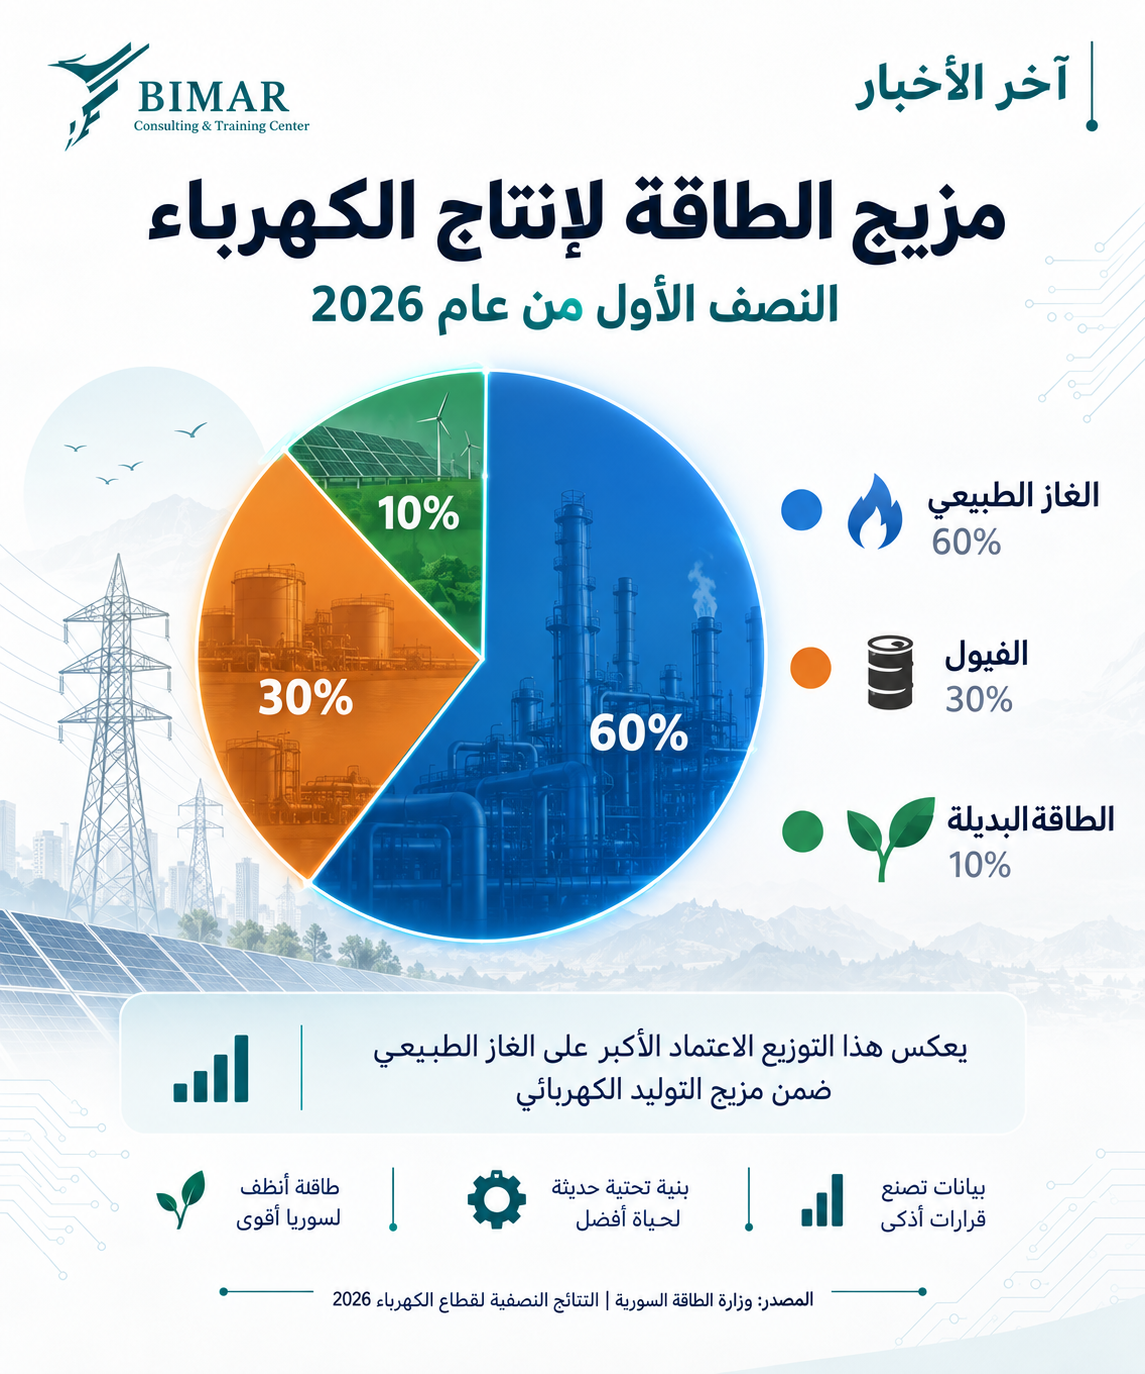
ويستند التقرير كذلك إلى النتائج الرسمية للنصف الأول من العام، والتي تشير إلى إنتاج يقارب 10 ملايين ميغاواط ساعي من الكهرباء، فيما توزع مزيج التوليد المعلن بين 60% من الغاز الطبيعي، و30% من الفيول، و10% من المصادر البديلة.
كما شهد النصف الأول أعمالاً واسعة في الشبكات، شملت نحو 800 مركز تحويل، بينها 107 مراكز جديدة، إضافة إلى تركيب أو استبدال 50,664 عداداً وتنفيذ نحو 328 كيلومتراً من خطوط التوتر.
ورغم التحسن، ما تزال ساعات التغذية متفاوتة بصورة كبيرة مكانياً؛ إذ يرصد التقرير نطاقاً واسعاً يراوح في كثير من المناطق بين نحو 8 و20 ساعة يومياً، مع اختلافات حادة بين المحافظات وحتى داخل المحافظة الواحدة.
وتظهر الزاوية الخاصة بشمال شرق سورية حجم هذا التفاوت بصورة أوضح؛ إذ بلغ متوسط توفر الكهرباء، وفق البيانات التي استند إليها التقرير، نحو 13 ساعة يومياً في الرقة، و8 ساعات في الحسكة، و6 ساعات في دير الزور، مع تفاوت داخلي كبير في بعض مناطق دير الزور وصل بين 4 و24 ساعة.
النفط والغاز.. استعادة للإنتاج أكثر من توسع جديد
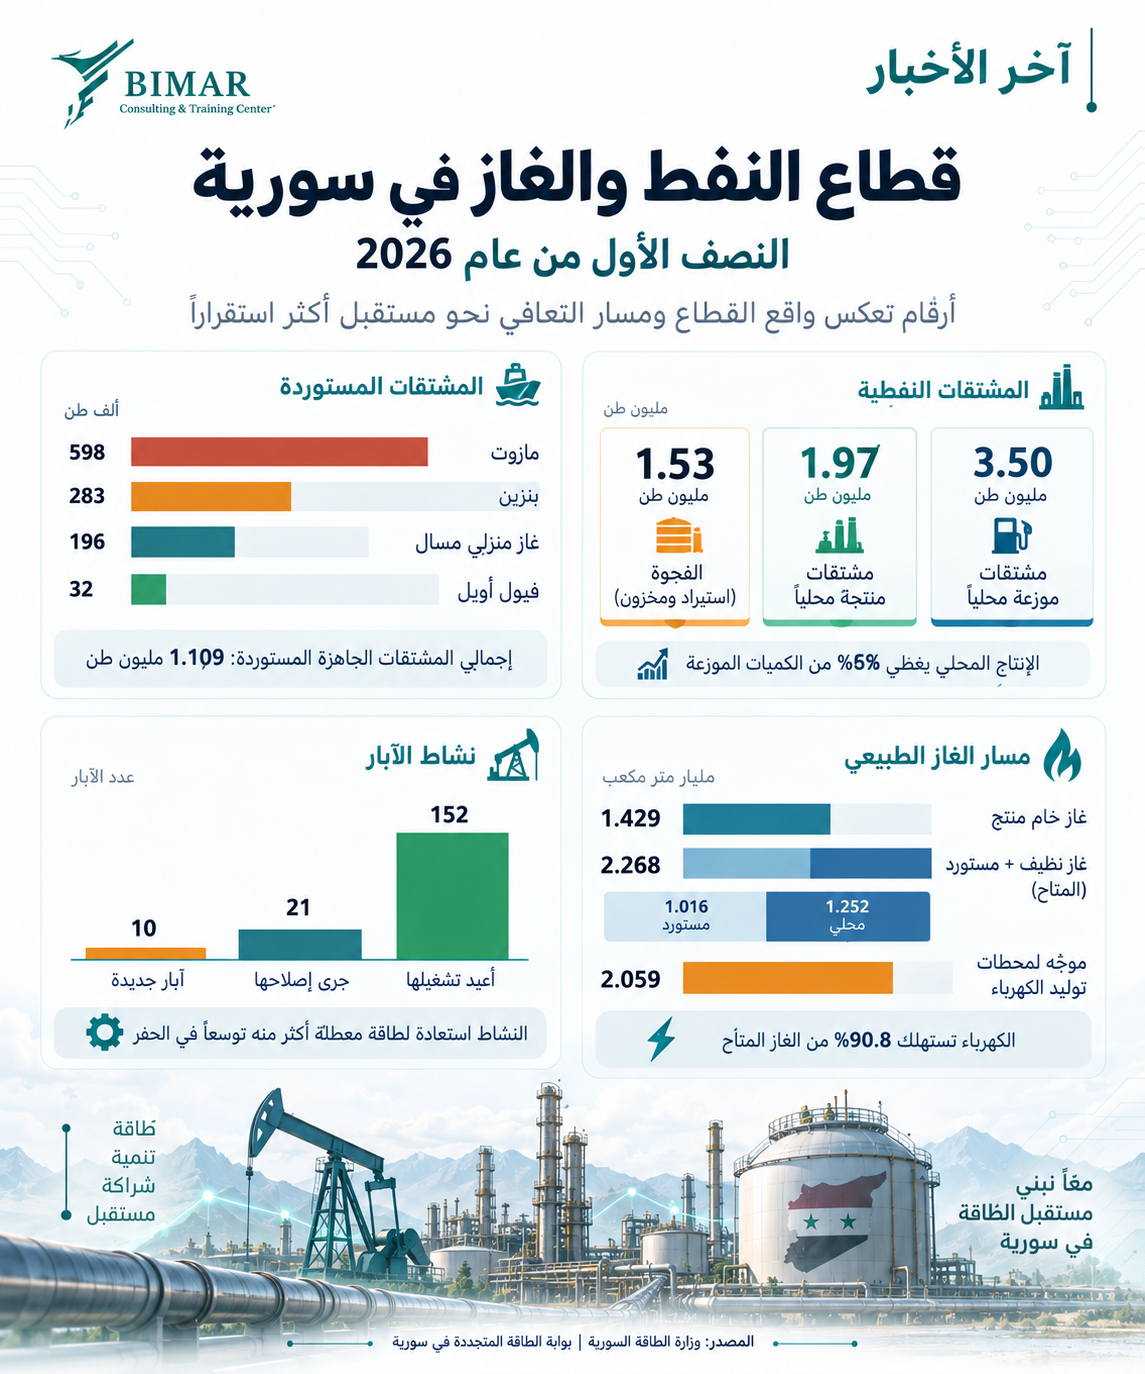
تكشف بيانات وزارة الطاقة التي أوردها التقرير أن النصف الأول من 2026 شهد إنتاج نحو 14.8 مليون برميل من النفط الخام و1.429 مليار متر مكعب من الغاز الخام.
لكن قراءة نشاط الآبار توضح طبيعة المرحلة الحالية؛ فقد جرى إعادة تشغيل 152 بئراً وإصلاح 21 بئراً مقابل إدخال 10 آبار جديدة فقط.
وهذه الأرقام، وفق تحليل التقرير، تعكس اتجاهاً قائماً بصورة أساسية على استعادة طاقات إنتاجية كانت معطلة وليس بعدُ توسعاً كبيراً في أعمال الحفر والاستكشاف والإنتاج الجديد.
ويشير التقرير أيضاً إلى أن كمية الغاز المتاحة بلغت خلال النصف الأول نحو 2.268 مليار متر مكعب، منها 1.252 مليار متر مكعب من الغاز المحلي النظيف و1.016 مليار متر مكعب من الغاز المستورد، فيما ذهب نحو 90.8% من إجمالي الغاز المتاح إلى محطات توليد الكهرباء.
وتكشف هذه النسبة مدى الارتباط الوثيق بين أمن إمدادات الغاز واستقرار التغذية الكهربائية في سورية.
أما سوق المشتقات النفطية، فقد بلغ حجم الكميات الموزعة نحو 3.50 ملايين طن خلال النصف الأول، مقابل إنتاج محلي يبلغ 1.97 مليون طن فقط، أي إن الإنتاج المحلي غطى قرابة 56% من الكميات الموزعة، مع فجوة تقارب 1.53 مليون طن جرى التعامل معها عبر الاستيراد والمخزون.
تحول مهم في مشاريع الطاقة المتجددة.. لكن التنفيذ الميداني ما يزال محدوداً
يسجل التقرير خلال آب تطوراً مهماً في مسار المشاريع الكبرى، بعد الانتقال في مشروعات وديان الربيع من مذكرة تفاهم إلى ثلاث اتفاقيات شراء طاقة ملزمة وُقعت في 5 آب/أغسطس.
وتبلغ القدرة الواردة لهذه المشروعات نحو 760 ميغاواط من الطاقة الشمسية، إضافة إلى 1,077 ميغاواط ساعي من سعات تخزين الطاقة.
ويمثل الانتقال من مذكرة تفاهم غير ملزمة إلى اتفاقيات شراء طاقة ملزمة خطوة أكثر أهمية من مجرد الإعلان عن مشروع، لأنه ينقل المشروع إلى مستوى تعاقدي أعلى، وإن كان ذلك لا يعني بحد ذاته دخوله مرحلة التشغيل.
وفي المقابل، يكشف التقرير عن فجوة واضحة بين حجم المشروعات الكبيرة المتعاقد عليها أو المعلنة وبين القدرات التي يمكن توثيق تنفيذها فعلياً على الأرض.
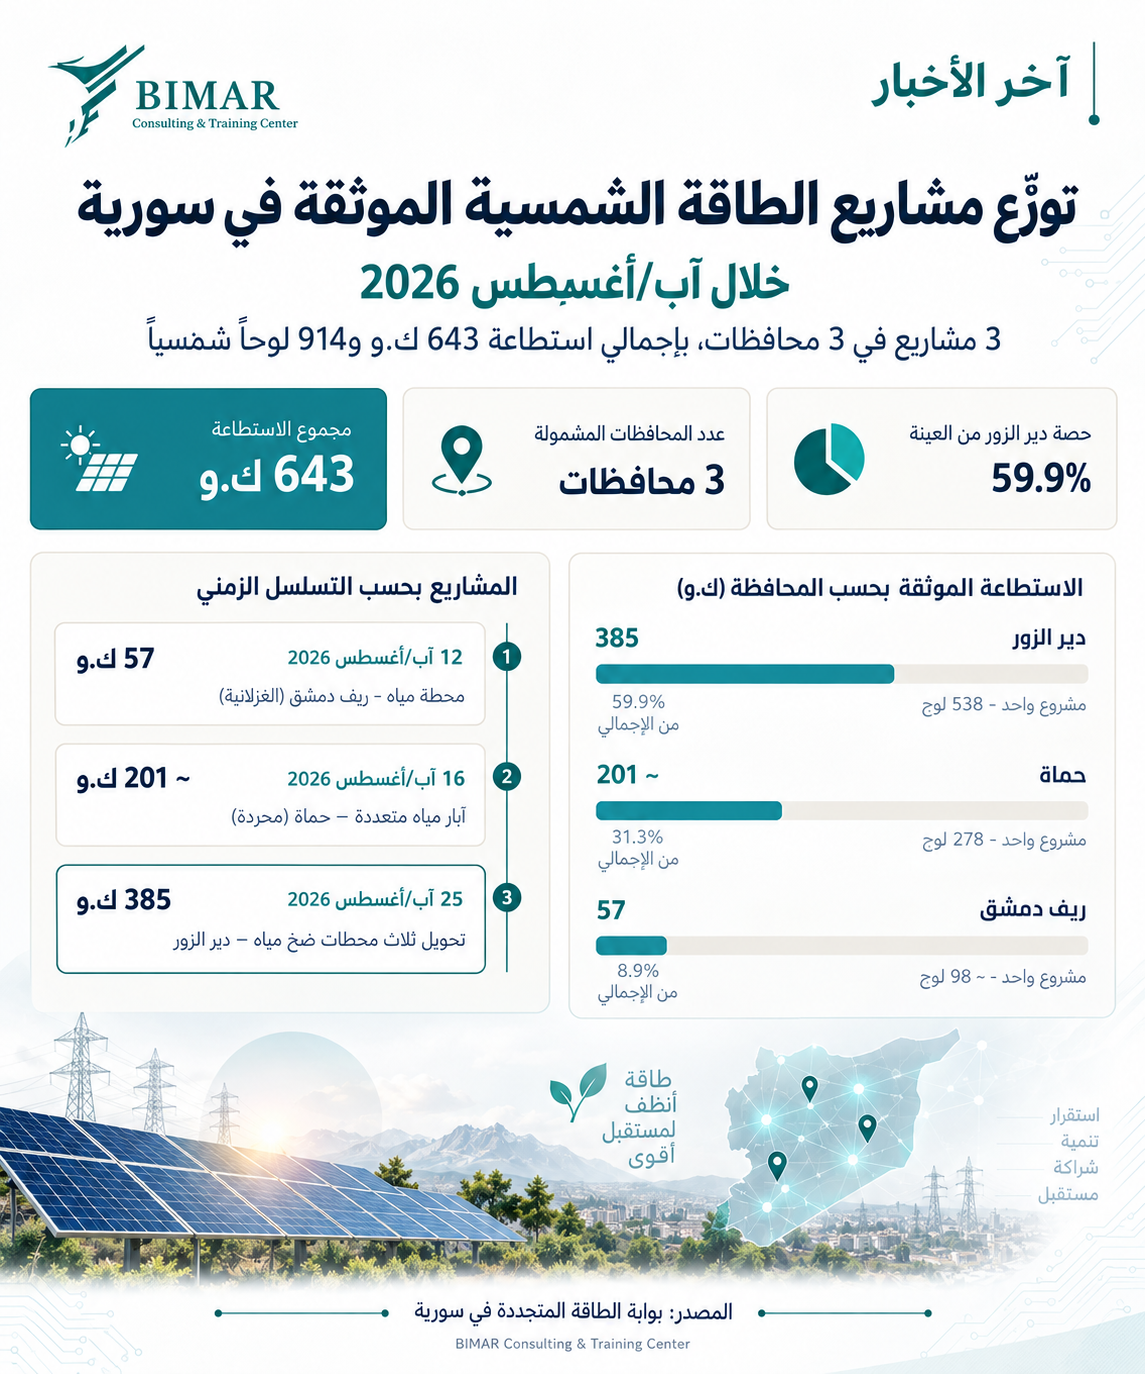
فخلال آب وثقت المنصة ثلاثة مشاريع شمسية في قطاع المياه فقط، موزعة بين دير الزور وحماة وريف دمشق، بإجمالي قدرة تبلغ نحو 643 كيلوواط و914 لوحاً شمسياً، مقارنة بستة مشاريع بقدرة 1,023 كيلوواط خلال تموز.
كما يشير التقرير إلى إعلان اتفاقيتين لمشروعات شمسية بإجمالي قدرة 420 ميغاواط، مع التأكيد على أنها ما تزال في مرحلة التوقيع وليست مشاريع منفذة.
وهذه المقارنة بين مئات الميغاواط الموجودة في خط المشروعات المستقبلية وبين مئات الكيلوواط الموثقة ميدانياً خلال الشهر تمثل أحد أهم مؤشرات التقرير.
44 مناقصة.. وشبكات التوزيع تستحوذ على الحصة الأكبر
وثقت المنصة خلال الشهر 44 مناقصة مرتبطة بقطاع الطاقة، ذهب نحو 45.5% منها إلى شبكات توزيع الكهرباء.
وتوزعت المناقصات بصورة رئيسية بين 20 مناقصة لتوزيع الكهرباء، و7 للبنية التحتية الكهربائية، و6 للتوليد، و4 للطاقة الشمسية، و3 فقط لنقل الكهرباء، إلى جانب مناقصات للإنارة والتخزين وبعض الأعمال المرتبطة بالنفط والغاز.
وتصدرت اللاذقية وحمص التوزيع الجغرافي بسبع مناقصات لكل منهما، تلاهما ريف دمشق بست مناقصات.
إلا أن التقرير يحذر من تفسير هذا التوزيع باعتباره خريطة مباشرة لحجم احتياجات المحافظات، لأن ارتفاع عدد المناقصات المنشورة في منطقة ما قد يعكس أيضاً قدرة المؤسسات المحلية على إعداد المناقصات ونشرها على المنصات القابلة للرصد والفهرسة.
المحروقات ترتفع.. والغاز المنزلي يتراجع
رصد التقرير خلال آب ارتفاع متوسط أسعار عدد من المشتقات، إذ ارتفع بنزين 90 من 133 إلى 145 ليرة جديدة، وبنزين 95 من 138 إلى 149 ليرة جديدة، والمازوت من 113.7 إلى 120 ليرة جديدة.
وفي المقابل، انخفض متوسط سعر أسطوانة الغاز المنزلي من 1,496 إلى 1,470 ليرة جديدة، والصناعي من 2,394 إلى 2,350 ليرة جديدة.
كما انخفض سعر طن الفيول الصناعي من 475 إلى 400 دولار وفق قرار كان قد أُعلن في نهاية تموز.
الرقمنة تدخل قطاع الطاقة بصورة أكثر وضوحاً
ومن التطورات اللافتة خلال الشهر إطلاق وزارة الطاقة في 31 آب/أغسطس 2026 «بوابة الطاقة السورية»، ضمن توجه نحو رقمنة الخدمات والإجراءات الحكومية في القطاع.
وتشمل المنصة خدمات للشكاوى والاستعلامات والتراخيص، بما فيها ترخيص محطات الوقود إلكترونياً، مع خطط لتوسيعها لاحقاً إلى قطاعات النفط والمياه والتعدين والكهرباء، بما في ذلك تراخيص مشروعات الطاقة الشمسية والرياح.
ويتزامن ذلك مع استعداد الوزارة لإطلاق منظومة المعلومات الوطنية للطاقة كمنصة رقمية موحدة لبيانات قطاعات النفط والغاز والكهرباء والمياه والتعدين.
وعلى مستوى كفاءة الطاقة، سجل آب أيضاً تطوراً تنظيمياً مهماً تمثل في تعميم يتعلق بتفعيل كود العزل الحراري وإدراج متطلبات العزل والبنية التحتية اللازمة لأنظمة تسخين المياه بالطاقة الشمسية ضمن المخططات والتصاميم للأبنية والمناطق السكنية الجديدة، وكذلك في الأبنية المدرسية ومشاريع إعادة الإعمار.
أبرز ما تكشفه أرقام التقرير
يمكن تلخيص الصورة التي يرسمها التقرير في مجموعة مؤشرات رئيسية:
3,500 ميغاواط تقريباً قدرة متاحة لتوليد الكهرباء في آب، وفق تقديرات المنصة، مقابل 3,060 ميغاواط في تموز.
10 ملايين ميغاواط ساعي تقريباً إنتاج كهربائي معلن للنصف الأول من 2026.
60% غاز طبيعي و30% فيول و10% مصادر بديلة ضمن مزيج التوليد المعلن.
14.8 مليون برميل نفط خام و1.429 مليار م³ غاز خام خلال النصف الأول.
152 بئراً أُعيد تشغيلها مقابل 10 آبار جديدة.
90.8% من الغاز المتاح يذهب إلى إنتاج الكهرباء.
الإنتاج المحلي يغطي نحو 56% فقط من المشتقات النفطية الموزعة.
760 ميغاواط شمسي + 1,077 ميغاواط ساعي تخزين ضمن مشروعات وديان الربيع التي انتقلت إلى اتفاقيات شراء طاقة ملزمة.
643 كيلوواط فقط هي القدرة الشمسية التي وثقتها المنصة ضمن ثلاثة مشاريع في قطاع المياه خلال آب.
44 مناقصة طاقة، بينها 20 مناقصة مرتبطة بشبكات التوزيع.
قراءة فريق بيمار البحثي
يرى فريق بيمار البحثي أن القيمة الأساسية لهذا التقرير لا تكمن فقط في حجم الأرقام التي جمعها، وإنما في طريقة تصنيفها. فالتمييز بين المشروع المعلن والمذكرة والاتفاقية الملزمة والمشروع قيد الإنشاء والمنشأة التي دخلت الخدمة فعلياً ضروري جداً في المرحلة السورية الحالية، لأن جمع كل هذه المراحل تحت عنوان «مشاريع جديدة» قد ينتج صورة استثمارية مضخمة لا تعبر عن القدرة الجديدة التي أصبحت متاحة فعلياً للنظام الطاقي.
ومن منظور هندسي، تبدو سورية حالياً في مرحلة استرداد الأصول والقدرات القائمة قبل مرحلة التوسع الكبير. إعادة تشغيل 152 بئراً مقابل 10 آبار جديدة، واستبدال مئات مراكز التحويل مقابل إنشاء 107 مراكز جديدة، مؤشرات واضحة على أن الأولوية ما تزال لإعادة تأهيل الموجود وإعادته إلى الخدمة. وهذا اتجاه منطقي في مرحلة التعافي، لكنه يعني أن ارتفاع النشاط الاستثماري لا ينبغي أن يُفسَّر آلياً على أنه زيادة مماثلة في القدرة الإنتاجية الجديدة.
وفي الطاقة المتجددة تحديداً، يرى الفريق أن المؤشر الذي ينبغي مراقبته خلال الأشهر المقبلة ليس عدد الاتفاقيات أو مجموع القدرات المعلنة فقط، بل معدل انتقال المشروعات بين أربع مراحل: التعاقد، الإغلاق المالي، التنفيذ الفعلي، ثم الربط بالشبكة والتشغيل التجاري. فالفارق بين 760 ميغاواط من المشروعات الشمسية المتعاقد عليها وبين 643 كيلوواط من المشروعات الصغيرة التي أمكن توثيق تنفيذها خلال الشهر يوضح حجم المسافة بين الـ Project Pipeline والـ Commissioned Capacity.
كما أن تخصيص 90.8% من الغاز المتاح لمحطات الكهرباء يجعل أمن الكهرباء مرتبطاً بقوة بأمن إمدادات الغاز. ولذلك فإن أي استراتيجية طويلة الأجل لا يمكن أن تعتمد على زيادة قدرات التوليد وحدها، بل تحتاج بالتوازي إلى تنويع مزيج الطاقة، وتطوير التخزين، وتأهيل شبكات النقل والتوزيع، وخفض الفاقد، ورفع كفاءة استهلاك الطاقة.
ومن هنا تبرز، من وجهة نظر بيمار، أهمية قرار تفعيل كود العزل الحراري ومتطلبات سخانات المياه الشمسية في الأبنية الجديدة. هذه الخطوة قد تبدو أقل حجماً من مشروع محطة بمئات الميغاواط، لكنها استراتيجياً بالغة الأهمية، لأن أرخص ميغاواط هو الميغاواط الذي لا نحتاج إلى إنتاجه نتيجة رفع كفاءة المباني وخفض الطلب. وربط سياسات الطاقة بمشاريع إعادة الإعمار والتخطيط العمراني يمكن أن يحول كفاءة الطاقة من إجراء تقني منفصل إلى جزء من منظومة البناء السورية الجديدة.
أما إطلاق بوابة رقمية للطاقة والتحضير لمنظومة معلومات وطنية، فيمثلان تطوراً إيجابياً بشرط أن تتجه المرحلة التالية نحو قواعد بيانات مترابطة وقابلة للتحديث والتحليل الجغرافي، ومؤشرات واضحة لحالة المشاريع والمناقصات والطاقة المنتجة والقدرة المركبة فعلياً. فعملية إعادة إعمار قطاع الطاقة ليست مسألة منشآت فقط؛ بل هي أيضاً مسألة حوكمة بيانات، وإدارة أصول، وتخطيط رقمي، وشفافية في متابعة دورة حياة المشروع.
الخلاصة
يمكن اختصار رسالة تقرير آب/أغسطس 2026 بأن قطاع الطاقة السوري بدأ يتحرك بالفعل، لكن الحركة الحالية ما تزال أقرب إلى إعادة بناء القاعدة التشغيلية منه إلى مرحلة التوسع المستقر.
هناك تحسن في قدرة التوليد، وتقدم في إعادة تأهيل النفط والغاز والشبكات، وانتقال بعض مشاريع الطاقة المتجددة إلى مستوى تعاقدي أكثر جدية، إلى جانب بداية واضحة لمسار الرقمنة والتنظيم. لكن في المقابل ما تزال فجوة التنفيذ، والاعتماد على الواردات، والتفاوت الجغرافي في الخدمة، وضعف توحيد البيانات تحديات رئيسية.
وبالنسبة لفريق بيمار، فإن المعيار الأهم خلال المرحلة المقبلة لن يكون حجم الاستثمارات المعلنة وحده، بل كم ميغاواط دخل الخدمة فعلياً، وكم مشروعاً وصل إلى التشغيل، وكم تحسنت موثوقية الشبكة وكفاءة المباني، ومدى قدرة منظومة البيانات الجديدة على قياس كل ذلك بشفافية.
https://syrianrenewables.com/ar